
2023年9月期 通期 決算説明資料
2023.11.14
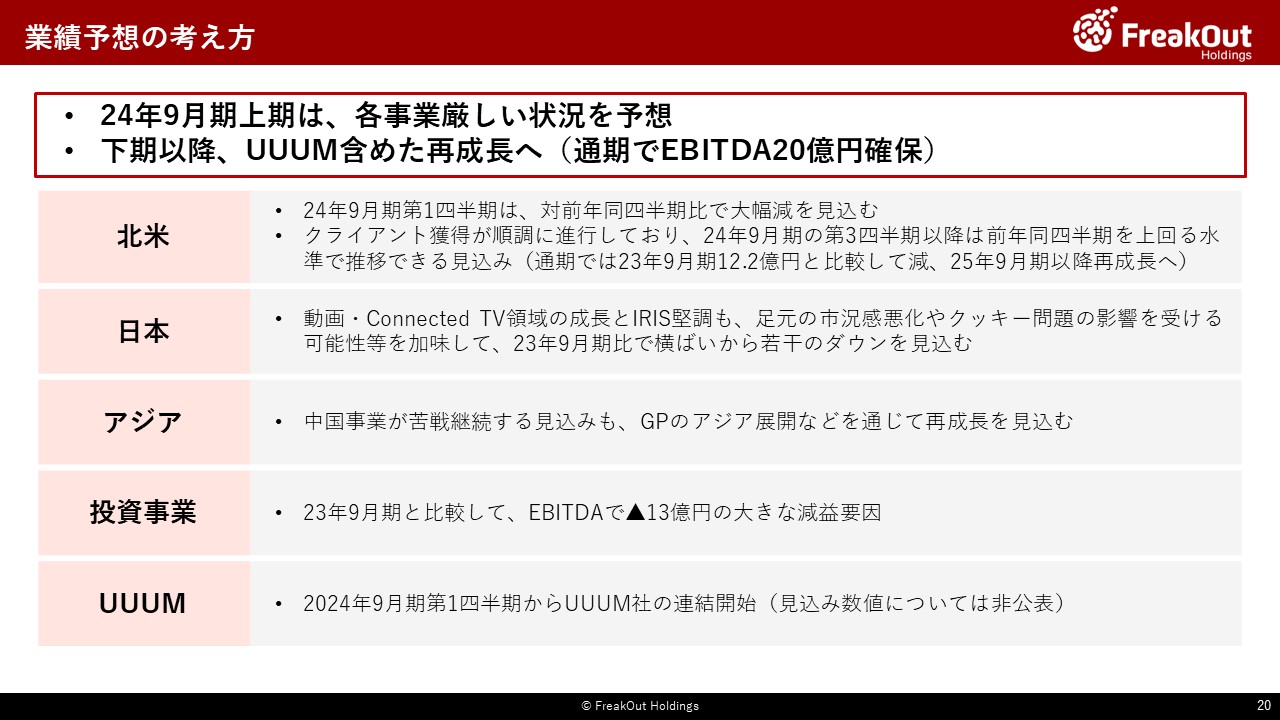
続いて、本日公表した24年9月期の業績予想についてです。各事業についての考え方がこちらのとおりです。
まず、北米については23年9月期の第2四半期から第4四半期にかけて大きく売上・EBITDAともに落ち込みました。第2四半期と第3四半期は主に広告単価の下落というマクロ要因によるものであり、一方で第4四半期はクライアントのロストによる減少が主な原因となっています。24年9月期においては、第1四半期は対前年比で苦戦が継続する見込みですが、第3四半期以降は新規のクライアント獲得が順調に進行していることもあり、前年比を上回る水準で推移する見込みです。そのため、通期で見ると23年9月期よりもダウンした数字になる見込みですが、下期を通じて25年9月期以降の再成長をお示しできる数字感で着地させたいと考えております。
次に、日本事業については動画・Connected TV領域は引き続き順調に成長しており、IRISも堅調ですが、足元の市況感の悪さや、GPも成長期に入るのにもう1期ほど時間を要しそうなこと、3rd party cookieが使えなくなる影響も一定生じることなどにより、23年9月期比で横ばいから若干の微減程度を見込んでおります。
そして、アジアについては、23年9月期の下期は中国事業で若干苦戦が生じました。詳細は後ほどですが、24年9月期もこの状況は継続する見込みですが、GPのアジア展開などを通じて全体数字としては再び成長軌道に戻せると見込んでいます。
一方で、投資事業については今期13.0億円のEBITDAを計上し、大きく収益貢献しました。しかし、利益計上のタイミングコントロールが難しいこともあり、今回は投資事業は予算上はゼロで見ており、これが大きな減益要因となっています。
最後に、24年9月期第1四半期からUUUM社のPLが当社の連結に取り込まれることになります。その影響については、UUUM社が上場していることもあり非開示とさせていただきます。なお、今期取り込む予定のUUUM決算は、同社の決算期変更の影響もありテクニカルですが、以下の予定です。
当社第1四半期:UUUM社23年9月~11月(第2四半期の3か月分)
当社第2四半期:UUUM社23年12月~24年2月(第3四半期の3か月分)
当社第3四半期:UUUM社24年3月~5月(第4四半期の3か月分)
当社第4四半期:UUUM社24年6月~9月(第5、6四半期の4か月分)
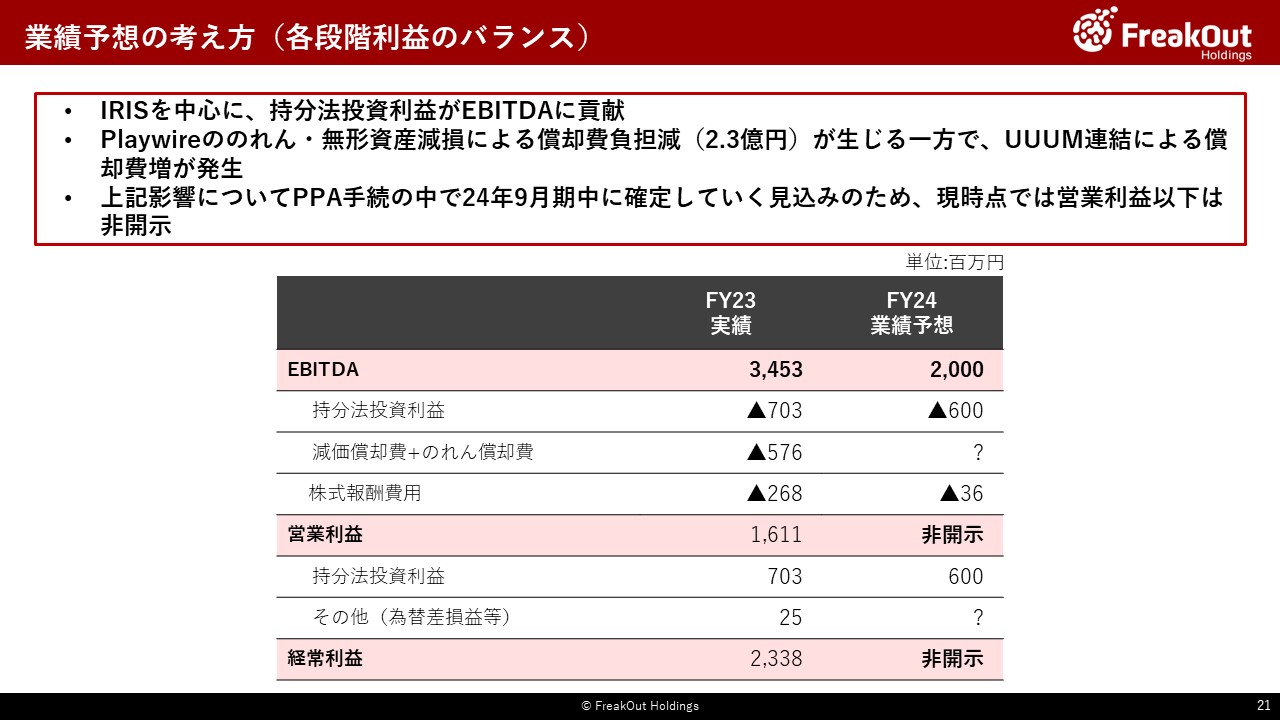
続いて、各段階利益についてです。EBITDAについての考え方はお伝えのとおりで、ここからは営業利益との差分についてお伝えします。
まずは持分法投資利益の影響。ここは23年9月期が想定よりも利益が出ました。24年9月期については、IRISを中心に保守的に見てこれくらいはいけるだろうということで6億円を反映しています。
次に、減価償却費+のれん償却費については、開示のとおり今回Playwire買収時ののれんと無形資産をすべて減損しました。これによって年間で2.3億円程度の償却費負担軽減となります。一方で、今回UUUMを買収したことによってのれんと無形資産が合計で60億円強発生します。ここののれんと無形資産の区分と、償却期間については現時点で確定していないことから、今回営業利益以下については一旦非公表としております。
一方で、株式報酬費用については現時点で新たに発生する見込みがないため、スライドの通り36百万円になります。