
2023年9月期 通期 決算説明資料
2023.11.14
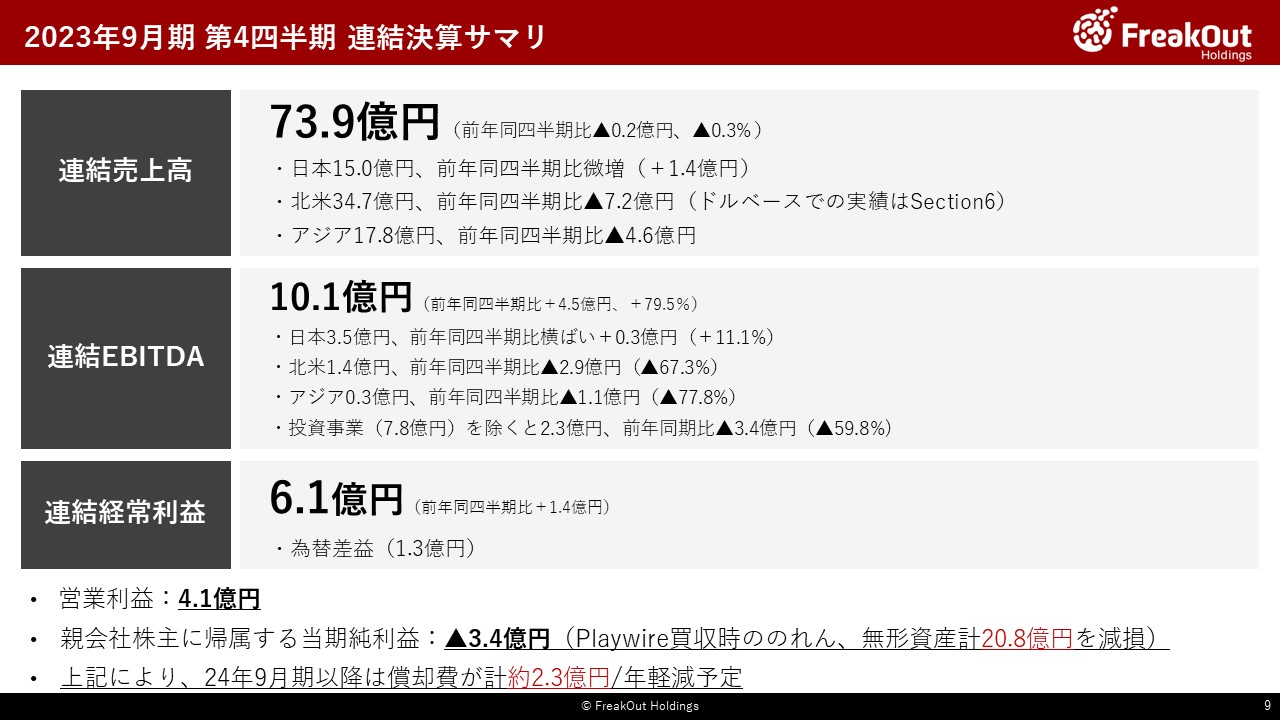
この第4四半期は、売上高73.9億円、EBITDA10.1億円、経常利益6.1億円、営業利益4.1億円、親会社株主に帰属する当期純利益(以下最終利益)▲3.5億円となりました。
特殊要因としては、UUUM社の子会社化に向けた費用等が約1.6億円、特別利益に計上した株式売却益に対する租税公課0.2億円などが発生して、営業利益にヒットしております。また、投資事業で7.8億円収益を計上しており、投資事業を除く事業面では引き続き苦戦しております。
推移と事業別の比較については次のスライドでお伝えします。
経常利益以下については、公表済の借入調達に伴う費用0.7億円や為替差益1.3億円と、特別利益として有価証券売却益8億円強などが発生しています。一方で、足元の北米事業の苦戦を鑑みて、Playwire買収時に計上したのれんと無形資産をすべて減損しています。これらの影響も受けて、経常利益6.1億円、最終利益(親会社株主に帰属する当期純利益)は▲3.4億円となりました。なお、この減損によって、24年9月以降は年間で約2.3億円償却費が軽減されることになります。
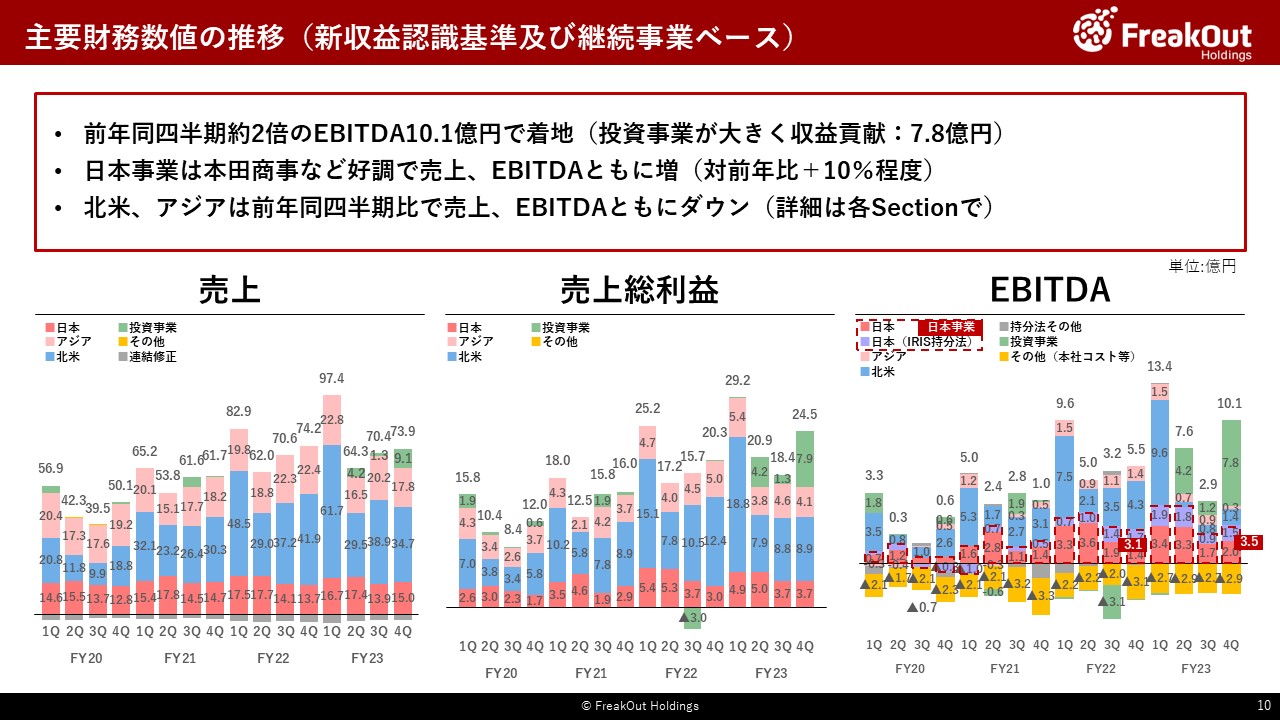
四半期の推移はこちらです。今回は投資事業で7.8億円の収益を得ていることもあり、EBITDAの合計値としては前年第4四半期の5.5億円から、10.1億円ということで約2倍程度の成長となっています。
セグメント別にみると、日本は売上、EBITDAともに10%程度の成長となっています。プロダクト別の内訳は非開示ですが、景況感の停滞の影響もあり伸び悩んでいる領域もある一方で、本田商事などが好調で、対前年比で売上が成長しています。また、IRISは前回第3四半期の一過性の影響(税金計算)がすでになくなっているため、平常運転(EBITDA1.5億円)に戻っております。
次に北米は前年比で売上が80%強、利益ベースでは1/3程度(4.3億円⇒1.4億円)となっています。こちらは詳細は後ほどのSectionでお伝えしますが、エグゼクティブサマリでもお伝えのとおり足元はかなり厳しい状況ですが、24年9月期の第3四半期以降に向けては明るい兆しも見えてきております。
また、アジアは売上、EBITDAともに前年よりダウンとなっています。
全体的に、前年と比較して厳しい状況となっています。今後の展望については、各事業のところでご説明いたします。
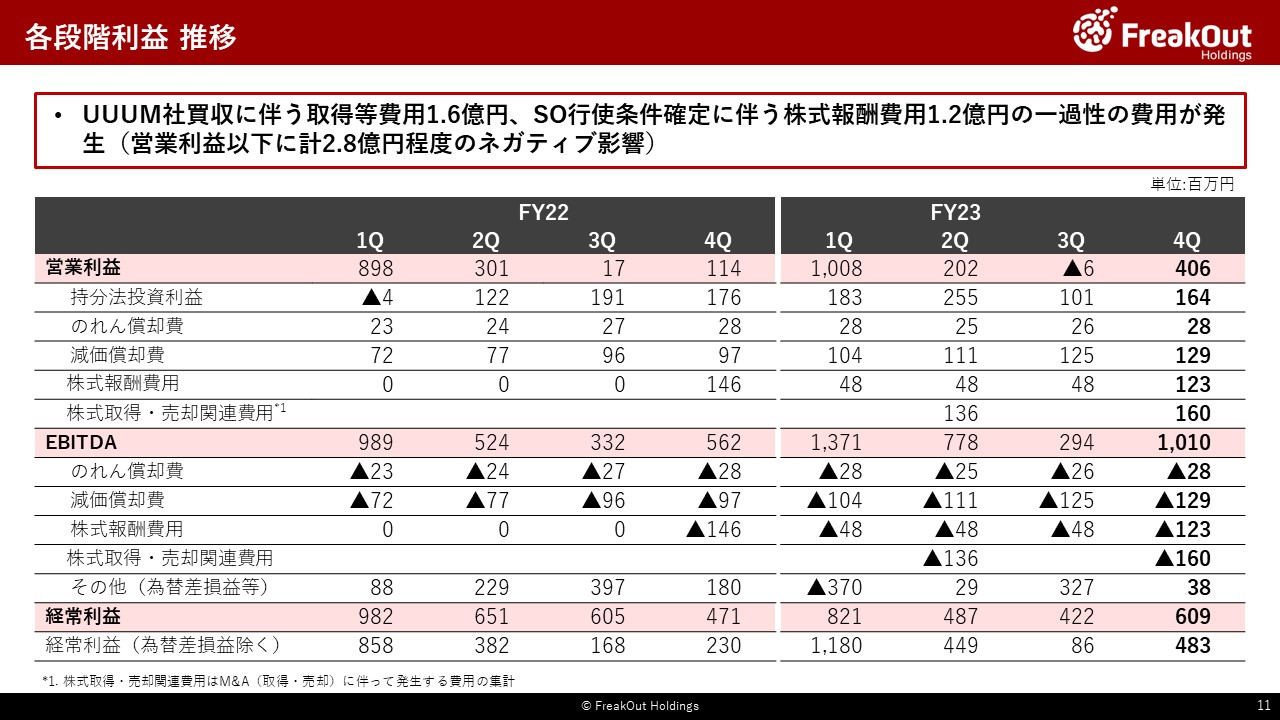
各段階利益の推移と、それぞれの差分についてはこちらのとおりです。
主なトピックとしては、スライドのとおり今回UUUM社の買収に伴う費用等が約1.6億円、23年9月期の業績を受けてストックオプションの行使条件が確定したことにより、1.2億円程度の株式報酬費用が発生しており、計2.8億円営業利益以下に影響を与えています。
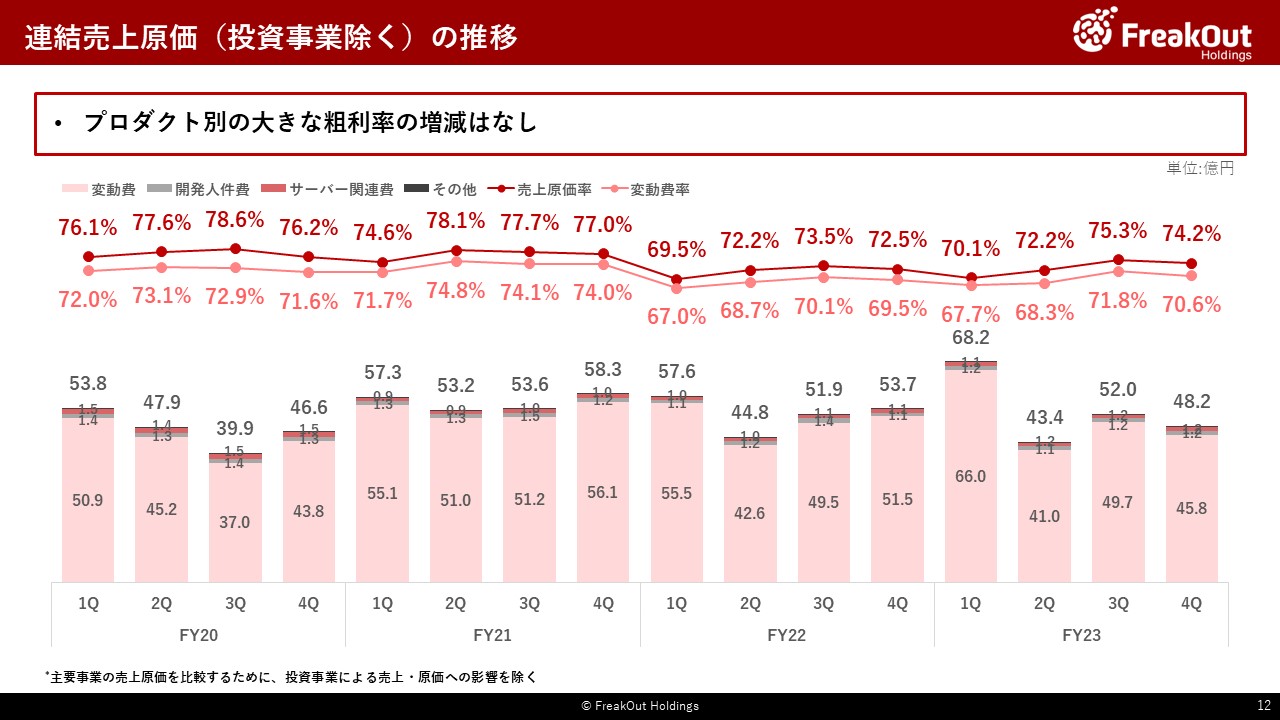
連結売上原価の推移は、こちらのとおりです。引き続き、投資事業の影響を除外しています。プロダクトのポートフォリオの影響が若干ある程度で、個別のプロダクトの粗利率については増減はありません。
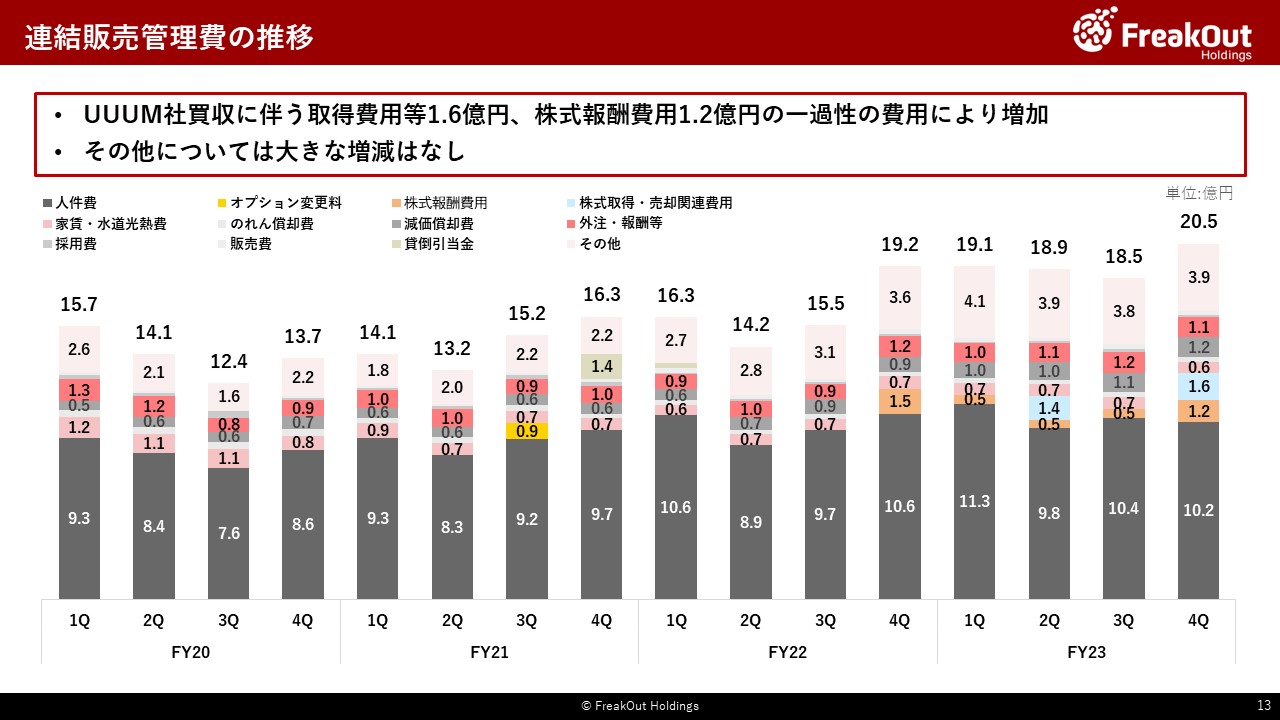
続けて、連結販売管理費の推移についてです。
前年同四半期の19.2億円から20.5億円ということで、1.3億円程度増加しています。
内容としては、先ほど各段階利益の推移のところでお伝えのとおり、UUUM社取得に伴う費用と株式報酬費用等が約2.8億円程度発生していることによるものです。
上記を除けば、従前概ね17億円後半から18億円前後の水準で連結販管費が推移していく見込とお伝えしましたが、ほぼその範囲で着地しています。
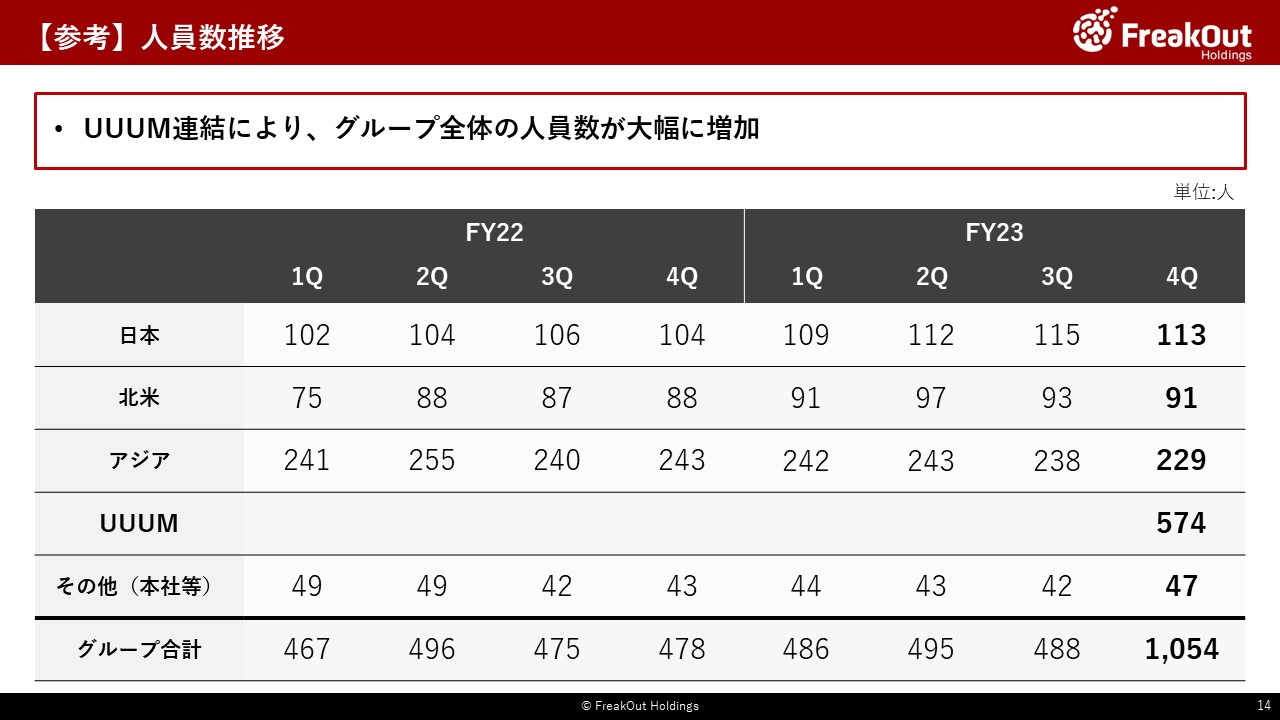
人員数の推移はこちらのとおりとなります。UUUM連結により、第4四半期において人員数増加しました。北米、アジアで若干人員が減少しておりますが、リストラを進めているなどの事情はございません。